法制讯(李明明 刘欣如)近年来,部分保险代理人为提升业绩、促成保单成交,突破法律与职业规范,私下与投保人订立各类兜底赔付、理赔收益分成的“对赌”协议。当后续保险理赔完成后,双方就私下协议的履行产生纠纷诉至法院时,这类非官方的私下约定究竟能否得到法律支持?辉南县人民法院审理的这起案件,既为保险从业人员厘清展业红线,也为广大投保人选购保险敲响法律警钟。
案情简介
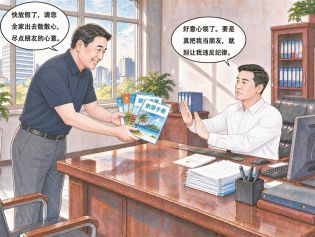
2013年,梁某作为某保险公司保险代理人向赵某、李某夫妻推销人身保险。投保夫妻二人对保险公司理赔心存顾虑,不信任保险理赔机制。为促成保险成交,梁某与投保人赵某、李某私下达成书面协议,对保险理赔风险进行私下分配:1、赵某投保四份保险,若保险公司拒赔,则由梁某个人赔付20万元;如果保险公司顺利理赔,则受益人要从理赔款中拿出3万元支付给梁某。2、李某投保五份保险,若保险公司拒赔,则由梁某个人赔付25万元;如果保险公司顺利理赔,则由二人女儿赵某波从理赔款中拿出4万元支付给梁某。
协议签订后,赵某、李某购买了对应份额的保险。2024 年赵某病故,保险公司正常理赔20万元,受益人李某取得保险金,梁某向李某索要3万元分成款未果。2025年李某病故,保险公司理赔25万元,保险金由女儿赵某波取得。梁某依据当年私下签订的协议书,向赵某波索要约定的7万元分成款,遭到拒绝后,梁某诉至辉南县人民法院,请求判令赵某波给付7万元。
法院审理认为,梁某作为保险代理人,本应客观如实向投保人介绍保险产品、提示风险,不得利用职业便利,以个人名义订立保险理赔风险转嫁、收益分成的私下约定。该协议实质是风险转嫁、理赔收益“对赌”协议:保险代理人承诺保险公司拒赔时由个人赔钱,保险理赔成功则要从受益人的保险金中分取钱款。《中华人民共和国保险法》明确禁止保险代理人向投保人、被保险人、受益人承诺保险合同之外的利益。案涉协议以个人“兜底赔钱”“理赔后分钱”为条件吸引投保人投保,因违反法律强制性规定而合同无效。
同时,合同具有相对性。这份协议仅由梁某、赵某、李某签字,被告赵某波既不是签约主体,也没有作出承担7万元债务的意思表示,该协议对赵某波不产生法律约束力。综上,法院判决驳回原告梁某的全部诉讼请求,案件受理费由原告自行负担。
判决后,双方均未提出上诉,该判决现已生效。
法官说法
对于广大投保人而言,购买保险时务必要增强风险辨别意识,切勿轻信保险业务人员口头或者书面许诺的各类合同之外的特殊好处、兜底赔付承诺。保险双方的权利义务,仅以保险公司出具的正式保险合同文本作为唯一依据,私下另行签署的各类补充协议、承诺文书,不受法律保护,一旦发生纠纷,投保人的相关诉求很难得到法院支持。
投保人遇到保险疑问、理赔争议,应当通过保险公司官方客服、监管投诉渠道、诉讼等正规途径解决,不要私下与业务员达成超出保险合同范围的约定。
保险从业人员也应当依法合规展业,摒弃“靠私下许诺换保单”的错误营销方式,否则不仅相关约定无效,自身还可能承担相应的行业处罚与法律风险。
中国法制新闻网责任编辑:亓淦玉 |